数据口径:行情截至 2026-10-16 收盘(10-17 为周六休市);最新财报为 2026 年半年报(2026-08-25 披露);最新公开交流为 2026-10-16 半年度业绩说明会。
报告日期:2026-10-17 | 货币单位:人民币
摘要
青山纸业是”林浆纸一体化 + 光模块(恒宝通)+ 医药(水仙药业)“的福建国资纸企,主业是竹木浆、溶解浆、纸袋纸。
- 业绩:2025 年营收 24.19 亿元(-6.98%)、归母净利 5468 万元(-35.48%);2026 年上半年营收 12.33 亿元(+1.90%)、归母净利 4023 万元(-28.26%),Q1 腰斩、Q2 企稳。
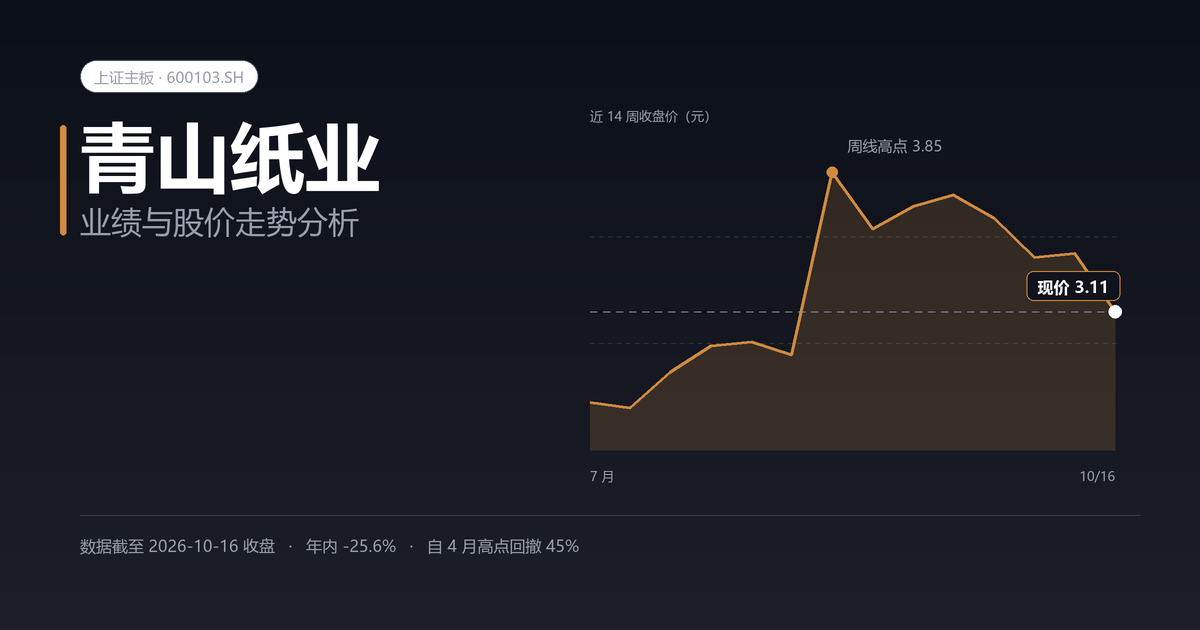
- 股价:题材属性极强。2025 年 9 月”9 天 6 板”涨近 80%;2026 年 4 月冲上 5.71 元后三个月跌到 2.40 元;8 月底中报叠加 800G 概念走出”三连板”(最高 4.20 元);现价 3.11 元,较 4 月高点回撤约 45%。
- 估值:总市值 68.8 亿元,PB 1.74 倍、静态 PE 125.8 倍、动态 PE 85.5 倍、TTM PE 约 177 倍——业绩撑不起估值,溢价主要来自光模块与”以竹代塑”题材。
- 判断:基本面平稳偏弱、资产质量健康,但股价由概念与情绪主导;当前处于题材退潮后的缩量回落阶段,需等待三季报与 800G 验证结果。
一、公司速览
| 项目 |
内容 |
| 证券代码 |
600103.SH(上交所主板) |
| 公司全称 |
福建省青山纸业股份有限公司 |
| 主营业务 |
竹木浆、溶解浆、纸袋纸、纸制品、光电子产品、医药产品、林木产品 |
| 核心子公司 |
恒宝通(光模块,持股约 65%,新三板 832449)、水仙药业(医药)、林业子公司 |
| 控股股东 |
福建轻纺(18.95%),一致行动人福建省能源集团;实控人福建省国资委 |
| 间接控股股东 |
福建省工业控股集团(2025 年 6 月由省国资委无偿划转) |
| 总股本 / 总市值 |
约 22.12 亿股 / 68.80 亿元(2026-10-16,全流通) |
| 2025 年营收 / 归母净利 |
24.19 亿元 / 5468.42 万元 |
| 2026H1 营收 / 归母净利 |
12.33 亿元(+1.90%)/ 4022.98 万元(-28.26%) |
一句话概括:造纸是基本盘(营收占比约 68%),光模块是估值弹性来源(利润占比仍小),医药是稳定补充;资产质量好、负债率低,但盈利能力弱。
二、财务表现
2.1 关键财务数据
| 指标 |
2024 年 |
2025 年 |
2026Q1 |
2026H1 |
| 营业收入 |
约 26.00 亿元 |
24.19 亿元(-6.98%) |
5.69 亿元(-9.32%) |
12.33 亿元(+1.90%) |
| 归母净利润 |
约 0.85 亿元 |
5468.42 万元(-35.48%) |
1516.29 万元(-50.59%) |
4022.98 万元(-28.26%) |
| 扣非归母净利润 |
— |
— |
— |
2871.10 万元(-23.41%) |
| 经营活动现金流净额 |
— |
1.36 亿元 |
— |
2.52 亿元(由负转正) |
| 基本每股收益 |
— |
0.0247 元 |
— |
约 0.018 元 |
| 加权平均 ROE |
— |
约 1.4% |
— |
1.01% |
补充:2025 年末资产负债率 28.30%(同比 -4.11pct);2026H1 末总资产 62.52 亿元、净资产 39.84 亿元,流动比率 2.29、速动比率 1.91,账面资金充裕(闲置募集资金现金管理余额 5.10 亿元)。
2.2 2025 年:造纸量价下行,净利 -35%
- 2025 年全国造纸和纸制品业营收 14186.7 亿元(-2.6%)、利润总额 443 亿元(-13.6%),行业处于周期底部;
- 公司浆、纸及纸制品量价同比下降,主营业务收入与利润减少;
- 亮点:新型包装用纸销量占比大幅提升;恒宝通光模块产销量分别 +48.71%、+43.47%,光电子收入 2.07 亿元、营业利润 527.5 万元(+143.85%);
- 分红:全年派现 1927.11 万元,占归母净利 35.24%(10 派 0.086 元)。
2.3 2026 年:Q1 腰斩、Q2 企稳、H1 -28%
| 报告期 |
营收 |
归母净利 |
说明 |
| 2026Q1 |
5.69 亿元(-9.32%) |
1516 万元(-50.59%) |
主导产品售价同比大幅下跌,毛利额减少 |
| 2026Q2(推算) |
约 6.64 亿元(+14%) |
约 2507 万元(同比基本持平) |
收入提速但利润未同步,毛利率仍承压 |
| 2026H1 |
12.33 亿元(+1.90%) |
4023 万元(-28.26%) |
扣非 2871 万元(-23.41%),非经常性损益约 1152 万元 |
结构性看点:
- 经营活动现金流 2.52 亿元(上年同期 -0.66 亿元),由负转正,主要靠存货下降(-2492 万元)、应收款项融资减少 37%、应付款项增加;
- 货币资金较年初 +65.76%,短期借款 -28.29%,长期借款 +56.20%——债务结构在优化;
- 但盈利端仍弱:净利率仅约 3.3%,扣非净利占比 71%,非经常性损益贡献不小。
2.4 分业务(2026H1)
| 板块 |
营收 |
占比 |
同比 |
| 纸浆 |
8.33 亿元 |
67.56% |
+2.03% |
| 医药 |
1.66 亿元 |
13.44% |
-10.61% |
| 光电子(恒宝通) |
1.30 亿元 |
10.58% |
+43.03% |
| 其他(林木、纸制品、贸易等) |
约 1.04 亿元 |
8.42% |
— |
三、业务拆解
3.1 制浆造纸(基本盘)
- 国内林浆纸一体化龙头之一,形成”浆—纸—袋””竹—浆—纸”双链;
- 拳头产品”青山牌”伸性纸袋纸国内市占率超 60%、全国第一;另有竹基特种包装纸、复合原纸等工业包装用纸;
- 年产 20 万吨竹浆技改:总投资 3.93 亿元,主体装备安装已完成,处于分步调试阶段(原计划 2026 年上半年完成),投产后提升竹原料自给率与成本优势;
- 污水处理提标改造(6304.57 万元)、环保提升(2038.39 万元)同步推进;
- 2025 年研发费用 5446.98 万元(+8.18%),竹溶解浆工艺获”十四五”轻工业先进科技创新成果。
3.2 光电子(恒宝通)——题材引擎
- 深圳市恒宝通光电子(新三板 832449,公司持股约 65%),光模块/光器件 OEM/ODM,另有马来西亚基地(产能按订单配置);
- 产品覆盖 16G/32G/64G/128G 系列,64G 产品为唯一供应商;电口模块是优势产品;
- 400G:小批量试产,尚未大规模量产;800G:完成设计,目前处于客户送样验证阶段;
- 2025 年:收入 2.07 亿元、营业利润 527.5 万元(+143.85%);光模块产量 197.37 万只(+48.71%)、销量 194.44 万只(+43.47%);
- 2026H1:收入 1.30 亿元(+43.03%)、净利 626.26 万元(+219.71%),占公司归母净利约 15.6%。
⚠️ 公司多次提示:恒宝通利润绝对金额小、占比低,”不会对公司主营业务产生影响”;800G 仍在送样验证,量产与订单存在不确定性。
3.3 医药(水仙药业)
- “水仙”牌风油精国内市占率 30% 以上、全国第一;
- 夫西地酸乳膏 2025 年 7 月获药品注册批件并视同通过一致性评价;完成 5 个中药配方颗粒备案;
- 2026H1 医药收入 1.66 亿元(-10.61%),是三大板块中唯一负增长的一块。
3.4 股权与国资背景
- 控股股东福建轻纺持有 18.95% 表决权,与福建省能源集团签署一致行动协议;
- 2025 年 6 月,福建省国资委将福建轻纺 100% 股权无偿划转至福建省工业控股集团(由福建冶金、福建轻纺、福建机电整合组建),公司间接控股股东变更,但控股股东与实控人未变;
- 国资背景带来资源与信用支持,但也意味着市值管理与股东减持行为更受关注(见 5.2)。
四、股价走势复盘
4.1 三波炒作
| 阶段 |
区间 |
走势与催化 |
| 第一波 |
2025 年 9 月 |
2.34 → 4.18 元(”9 天 6 板”、10 个交易日涨近 80%),市值 53 亿 → 94 亿,随后冲高至 4.93 元;催化为光模块概念(恒宝通 400G/800G、新三板股价单月 +420%);公司提示恒宝通利润占比极小 |
| 高位震荡 |
2025 年 10 月—2026 年 3 月 |
3.3—4.4 元区间反复,年末收 4.18 元 |
| 第二波 |
2026 年 4 月 |
3.48 → 5.71 元(4 月 24 日当周);催化为”光模块 + 林浆纸 + 福建国资”;4 月 22 日发布异动公告 |
| 深度回撤 |
2026 年 5—7 月 |
5.71 → 2.40 元(-58%),一季报净利 -50.59%、概念退潮 |
| 第三波 |
2026 年 8 月下旬 |
2.79 → 3.82 元”三连板”(8/28 盘中触及 4.20 元后回落);催化为中报 + 800G 送样 + “以竹代塑”;控股股东一致行动人趁机减持 |
| 阴跌 |
2026 年 9—10 月 |
3.85 → 3.11 元,缩量回落,10 月 16 日收 3.11 元 |
4.2 近 14 周收盘价
| 周(截至) |
收盘价(元) |
周涨跌幅 |
| 2026-07-17 |
2.63 |
— |
| 2026-07-24 |
2.60 |
-1.1% |
| 2026-07-31 |
2.79 |
+7.3% |
| 2026-08-07 |
2.93 |
+5.0% |
| 2026-08-14 |
2.95 |
+0.7% |
| 2026-08-21 |
2.88 |
-2.4% |
| 2026-08-28 |
3.85 |
+33.7% |
| 2026-09-04 |
3.55 |
-7.8% |
| 2026-09-11 |
3.67 |
+3.4% |
| 2026-09-18 |
3.73 |
+1.6% |
| 2026-09-24 |
3.61 |
-3.2% |
| 2026-09-30 |
3.40 |
-5.8% |
| 2026-10-09 |
3.42 |
+0.6% |
| 2026-10-16 |
3.11 |
-9.1% |
4.3 关键价位
| 类型 |
价位(元) |
依据 |
| 强阻力 |
5.71 |
2026 年 4 月高点 |
| 阻力 |
4.20 |
8 月 28 日盘中高点 |
| 阻力 |
3.85 |
8 月底收盘平台 |
| 阻力 |
3.55—3.67 |
9 月密集成交区 |
| 现价 |
3.11 |
2026-10-16 收盘 |
| 支撑 |
3.08 |
10 月低点 |
| 支撑 |
2.93 |
8 月初平台 |
| 强支撑 |
2.40—2.60 |
7 月低点区域 |
4.4 区间统计
| 统计口径 |
数值 |
| 年初至今(4.18 → 3.11) |
-25.6% |
| 近 12 个月(3.34 → 3.11) |
-6.9% |
| 4 月高点回撤(5.71 → 3.11) |
-45.5% |
| 8 月末高点回撤(4.20 → 3.11) |
-26.0% |
| 7 月低点以来(2.40 → 3.11) |
+29.6% |
| 三季度涨幅(3.08 → 3.40) |
+10.4% |
五、估值与筹码
5.1 当前估值(2026-10-16)
| 指标 |
数值 |
备注 |
| 收盘价 |
3.11 元 |
-0.32% |
| 总市值 / 流通市值 |
68.80 亿元 / 68.80 亿元 |
全流通 |
| 市净率(PB) |
1.74 倍 |
净资产 39.84 亿元 |
| 静态 PE |
125.8 倍 |
2025 年净利 5468 万元 |
| 动态 PE |
85.5 倍 |
2026H1 净利年化 |
| TTM PE |
约 177 倍 |
近 12 个月净利约 3883 万元 |
| 股息率 |
约 0.28% |
10 派 0.086 元 |
| 日换手率 / 成交额 |
5.00% / 3.49 亿元 |
较 9 月初显著缩量 |
估值含义:即便按最乐观的 2026 年 H1 年化(约 0.80 亿元),PE 仍达 85 倍;若光模块不能放量,造纸主业的盈利水平无法支撑当前市值。PB 1.74 倍在纸企中不算离谱,估值溢价几乎全部来自”光模块 + 以竹代塑”预期。
5.2 股东与减持
- 福建轻纺(控股股东)持股 18.95%,与福建省能源集团为一致行动人;
- 福建能源连续高位减持:
- 2025-12-06 至 2026-08-04 累计减持 2240 万股(1.000%),其中 2026-04-17 至 04-21 以均价 4.74 元减持 450 万股;
- 2026-08-25、08-26 再减持 1160 万股(0.5177%),均价约 3.31 元,套现约 3840 万元;
- 不到一年累计减持约 3400 万股(1.54%),两次均发生在定期报告披露后的股价异动期;
- 公司回应称”股东减持原因公司无法判断,只能按规定披露”;
- 无股权质押风险,国资股东信用良好——但**”股价一涨就减持”是明确的负面信号**。
六、多空逻辑
6.1 偏多因素
- ✅ 浆价温和回升预期:公司称海外浆厂停产利好高自给率的浆纸一体化企业,公司自给率行业领先;
- ✅ 竹浆项目投产在即:20 万吨竹浆技改进入分步调试,投产后原料自给率与成本优势进一步提升;
- ✅ “以竹代塑”政策:竹基环保包装替代空间打开,公司是福建竹资源龙头;
- ✅ 800G 期权:恒宝通 800G 已进入客户送样验证,若通过并放量,弹性大(但基数极小);
- ✅ 资产负债表健康:负债率约 36%、流动比率 2.29、现金管理余额 5.1 亿元,无偿债压力;
- ✅ 国资整合背景:省工控集团间接控股,存在资源协同与资产整合想象空间。
6.2 偏空/风险因素
- ⚠️ 业绩持续下滑:2025 年 -35.5%、2026Q1 -50.6%、H1 -28.3%,造纸主业量价承压;
- ⚠️ 估值过高:静态 PE 126 倍、TTM PE 177 倍,业绩与市值严重脱节;
- ⚠️ 光模块证伪风险:400G 未大规模量产,800G 仅”客户送样验证”,恒宝通 H1 净利仅 626 万元;
- ⚠️ 大股东减持:一致行动人一年减持 3400 万股,且精准踩点股价高点;
- ⚠️ 行业周期:9 月浆市”金九”成色不足,浆价上有顶下有底;纸价若再下行将直接压缩毛利;
- ⚠️ 波动剧烈:4—7 月最大回撤 58%,8 月末以来再跌 26%,高换手情绪盘特征明显;
- ⚠️ 子公司新三板炒作:恒宝通(832449)2025 年 9 月单月涨超 420%,自身已提示非理性炒作风险。
七、后续观察点
八、风险提示
- 本报告基于公开信息整理,不构成任何投资建议;
- 公司盈利高度依赖造纸周期,浆纸价格下跌将直接压缩利润;
- 光模块业务利润占比小、技术迭代快(800G/1.6T/CPO),验证与量产存在不确定性;
- 控股股东一致行动人持续减持,可能压制股价并释放负面信号;
- 当前估值显著高于业绩支撑,题材退潮时回撤风险大;
- 公司股价历史波动极大(单月 ±50% 级别),追高风险高。
九、资料来源
本文档由公开信息整理生成,数据可能存在滞后或口径差异,请以公司公告为准。