天娱数科(002354.SZ)业绩与股价走势分析
数据口径:行情截至 2026-10-16 收盘(10-17 为周六休市);最新财报为 2026 年半年报(2026-08-21 披露)。
报告日期:2026-10-17 | 货币单位:人民币
摘要
天娱数科是”AI 营销(数据流量)+ 智慧能源 + 空间智能/具身智能 + 出海“的 AI 概念股,前身为天神娱乐。
- 业绩:2025 年营收 20.77 亿元(+31.57%)、归母净利 -4885 万元(计提减值后仍亏损,剔除减值主营盈利约 2195 万元);2026H1 营收 10.94 亿元(+10.77%)、归母净利 4072 万元(+72.41%),但增长几乎全部来自 Q1——Q2 归母 1048 万元(-42.97%)、扣非仅 308 万元(-80.43%)。
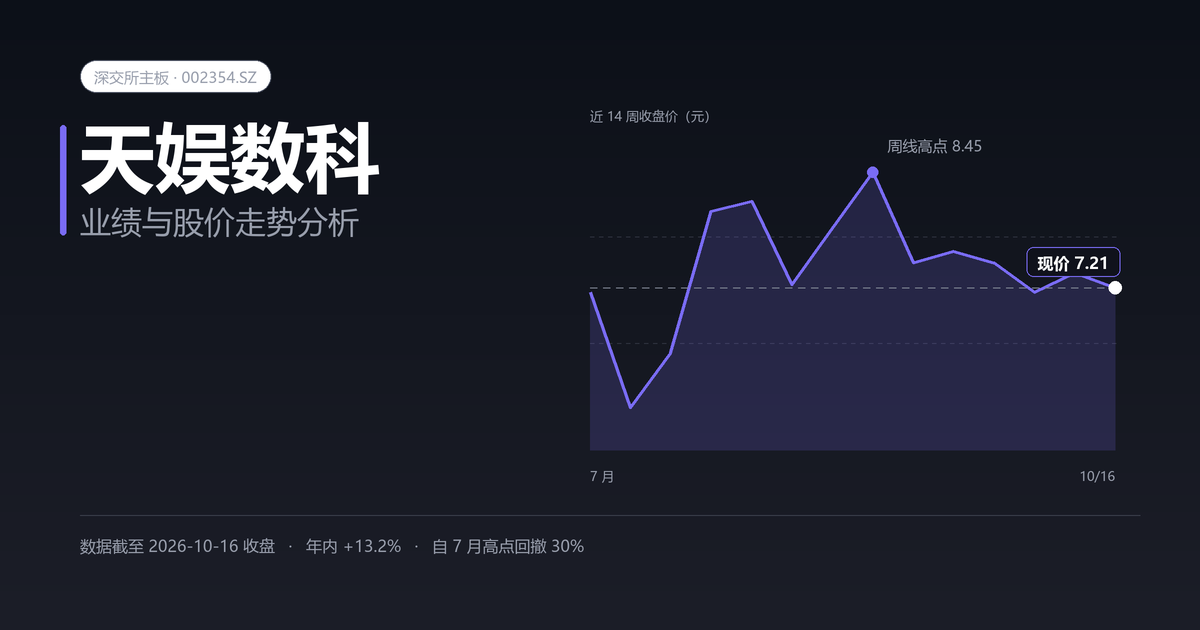
- 股价:2026 年 7 月 2 日冲上 10.34 元(市值 171 亿、10 天 5 板),三周内跌到 5.84 元;此后在 7—9 元宽幅震荡,现价 7.21 元,较峰值回撤约 30%。
- 估值:总市值 119.3 亿元,PB 6.91 倍,动态 PE 146 倍、TTM 为负;即便按券商最乐观的 2026 年 1.04 亿元净利预测,PE 仍约 115 倍。
- 判断:题材属性远大于业绩属性——AI 营销毛利率改善与海外放量是真的,但 Q2 已显疲态、治理结构长期”无实控人”、估值透支严重;股价由游资与情绪主导,波动极大。
一、公司速览
| 项目 | 内容 |
|---|---|
| 证券代码 | 002354.SZ(深交所主板) |
| 公司全称 | 天娱数字科技(大连)集团股份有限公司 |
| 主营业务 | 数据流量(AI 营销、应用分发)、智慧能源、空间智能、电竞游戏、出海 |
| 控股股东 / 实控人 | 无控股股东、无实际控制人(2023 年原实控人朱晔股权被拍卖后) |
| 总股本 / 流通股本 | 约 16.55 亿股 / 16.27 亿股 |
| 总市值 | 119.30 亿元(2026-10-16) |
| 2025 年营收 / 归母净利 | 20.77 亿元 / -4885 万元 |
| 2026H1 营收 / 归母净利 | 10.94 亿元(+10.77%)/ 4072 万元(+72.41%) |
一句话概括:AI 营销贡献 99% 的收入,智慧能源与海外是增量故事,空间智能/具身智能是估值想象空间;公司治理与盈利质量是最大软肋。
二、财务表现
2.1 关键财务数据
| 指标 | 2024 年 | 2025 年 | 2026Q1 | 2026Q2 | 2026H1 |
|---|---|---|---|---|---|
| 营业收入 | 15.79 亿(-10.38%) | 20.77 亿(+31.57%) | 5.47 亿(+12.81%) | 5.47 亿(+8.80%) | 10.94 亿(+10.77%) |
| 归母净利润 | -1.18 亿 | -0.49 亿 | 0.30 亿(+476.94%) | 0.10 亿(-42.97%) | 0.41 亿(+72.41%) |
| 扣非归母净利润 | — | — | 约 0.31 亿 | 0.03 亿(-80.43%) | 0.34 亿(+59.36%) |
| 毛利率 | — | 25.31%(+2.41pct) | — | — | 31.07%(+8.38pct) |
| 资产负债率 | — | — | — | — | 25.66% |
| 经营现金流净额 | -0.72 亿 | — | — | — | — |
关键矛盾:H1 利润增长 72% 看着漂亮,但拆到单季——Q1 赚 3024 万、Q2 只赚 1048 万,Q2 扣非仅 308 万元。增长集中在一个季度,可持续性存疑。
2.2 2025 年:计提减值后仍亏损
- 营收 20.77 亿元(+31.57%),毛利 5.26 亿元(+45.40%),毛利率 25.31%;
- 归母净利 -4885 万元,主要受长期股权投资减值及商誉减值计提影响;剔除减值后主营实际盈利约 2195 万元;
- 海外收入 5737 万元(+568%),成为最快增长极;
- 2024 年基数:营收 15.79 亿元(-10.38%)、净利 -1.18 亿元(较 2023 年 -10.87 亿大幅收窄)。
2.3 2026 年:Q1 爆发、Q2 熄火
| 报告期 | 营收 | 归母净利 | 扣非 | 说明 |
|---|---|---|---|---|
| 2026Q1 | 5.47 亿(+12.81%) | 3024 万(+476.94%) | 约 3075 万 | 智慧能源业务加速放量,低基数 |
| 2026Q2 | 5.47 亿(+8.80%) | 1048 万(-42.97%) | 308 万(-80.43%) | 收入环比持平,利润大幅回落 |
| 2026H1 | 10.94 亿(+10.77%) | 4072 万(+72.41%) | 3383 万(+59.36%) | 毛利率 31.07%,同比 +8.38pct |
盈利改善的来源:
- 数据流量业务毛利率 30.40%(+8.70pct),AI 生成内容替代人工、投放效率提升;
- 海外高毛利业务占比由 1.28% 提升至 5.63%;
- 智慧能源(电力交易)贡献增量。
隐忧:
- 净利率仅约 3.7%,利润绝对额小;
- Q2 扣非断崖式下滑,说明毛利率改善与费用/减值之间存在波动;
- 非经常性损益约 689 万元,占 H1 净利 17%。
三、业务拆解
3.1 数据流量 / AI 营销(基本盘,98.9% 收入)
- 2026H1 收入 10.82 亿元(+11.87%),占比 98.91%,毛利率 30.40%(+8.70pct);
- AI 生成视频 2.8 万支,新增广告账户 6.4 万个,创建投放计划 1101 万条;
- 直播电商互动 366.9 万条,其中 AI 互动占比 94.77%;保险行业累计直播超 2.6 万小时(服务蚂蚁、平安、微保、众安等);
- 跨境电商交易额 1.3 亿元;
- 平台累计注册用户 3.74 亿(H1 新增 1235 万),月活超 1600 万,上架应用近 5700 个;
- 技术底座:天星基座大模型 + 智者千问、智慧广告、Behavision 空间智能等垂类模型(多个已完成网信办备案)。
3.2 智慧能源(新增长点)
- 电力交易智能决策中枢,已取得辽宁、吉林、黑龙江、陕西、海南等地业务资质;
- 截至 2026 年 7 月,签约用户突破 600 家、签约电量超 9 亿千瓦时;
- 向绿电交易、虚拟电厂、风光储协同延伸;
- 是 2026Q1 利润大增的主要来源,但 Q2 未能延续。
3.3 空间智能 / 具身智能(估值想象空间)
- 累计沉淀多模态数据超 570 万条,其中 3D 数据超 200 万条;
- “高质量纹理 3D 铰接数据””多模态 VLA 具身机器人抓取数据”等在北京国际大数据交易所完成数据资产登记;
- Behavision 空间智能大模型完成备案,DotClub 平台提供 3D 模型生成/格式适配;
- 探索具身智能助教机器人、AI+3D、智慧教育等场景——尚处早期,未形成规模收入。
3.4 海外与电竞
- 2026H1 海外收入 6161 万元(+387.93%),占比 5.63%;
- 马来西亚子公司为东南亚支点,取得 TikTok Shop 认证电商服务商、Shopee 直播核心合作伙伴资质,服务小米、TCL、海信等品牌;
- 3uTools 累计注册 6196 万、月活 240 万;
- 电竞游戏收入 1120.67 万元(-43.47%),占比降至 1.02%,休闲游戏 Sunvy Poker 海外流水 +21.31%。
四、股价走势复盘
4.1 四波行情
| 阶段 | 区间 | 走势与催化 |
|---|---|---|
| 第一波 | 2024 年 11—12 月 | 4.46 → 9.42 元(AI/元宇宙题材),随后回落 |
| 高位震荡 | 2025 年全年 | 5.4—8.97 元大区间;2 月高 8.97、8 月高 8.67,年底收 6.37 |
| 第二波 | 2026 年 6—7 月 | 5.4 → 10.34 元(6 月”物理 AI”4 连板至 8.87;7 月 2 日 10 天 5 板封板 10.34,市值 171 亿;6/29 单日成交 59.63 亿、换手 39.71%);公司公告没有物理 AI 业务、与世界杯无合作 |
| 暴跌 | 2026 年 7 月 | 10.34 → 5.84 元(约 3 周 -43%) |
| 宽幅震荡 | 2026 年 8—10 月 | 反弹至 8.97(8/14)、8.80(9/4),随后在 7—8 元反复;10/13 放量 24.8 亿冲高 8.03 后炸板,10/16 收 7.21 |
4.2 近 14 周收盘价
| 周(截至) | 收盘价(元) | 周涨跌幅 |
|---|---|---|
| 2026-07-17 | 7.16 | — |
| 2026-07-24 | 5.92 | -17.3% |
| 2026-07-31 | 6.51 | +10.0% |
| 2026-08-07 | 8.03 | +23.3% |
| 2026-08-14 | 8.14 | +1.4% |
| 2026-08-21 | 7.24 | -11.1% |
| 2026-08-28 | 7.85 | +8.4% |
| 2026-09-04 | 8.45 | +7.6% |
| 2026-09-11 | 7.48 | -11.5% |
| 2026-09-18 | 7.60 | +1.6% |
| 2026-09-24 | 7.48 | -1.6% |
| 2026-09-30 | 7.16 | -4.3% |
| 2026-10-09 | 7.37 | +2.9% |
| 2026-10-16 | 7.21 | -2.2% |
4.3 关键价位
| 类型 | 价位(元) | 依据 |
|---|---|---|
| 强阻力 | 10.34 | 2026 年 7 月 2 日高点(市值 171 亿) |
| 阻力 | 8.97—8.80 | 8 月 14 日、9 月 4 日反弹高点 |
| 阻力 | 8.03—8.14 | 10 月 13 日、8 月高点 |
| 现价 | 7.21 | 2026-10-16 收盘 |
| 支撑 | 7.03—6.81 | 10 月低点区域 |
| 支撑 | 6.51 | 7 月底平台 |
| 强支撑 | 5.84—5.92 | 7 月暴跌低点 |
| 极限支撑 | 5.36 | 2026 年 3 月低点 |
4.4 区间统计
| 统计口径 | 数值 |
|---|---|
| 年初至今(6.37 → 7.21) | +13.2% |
| 近 12 个月(6.39 → 7.21) | +12.8% |
| 7 月高点回撤(10.34 → 7.21) | -30.3% |
| 3 月低点以来(5.36 → 7.21) | +34.5% |
| 7 月单月最大回撤(10.34 → 5.84) | -43.5% |
五、估值与筹码
5.1 当前估值(2026-10-16)
| 指标 | 数值 | 备注 |
|---|---|---|
| 收盘价 | 7.21 元 | -4.38% |
| 总市值 / 流通市值 | 119.30 亿 / 117.31 亿 | 接近全流通 |
| 市净率(PB) | 6.91 倍 | 净资产约 17.3 亿元 |
| 静态 PE | 负值 | 2025 年亏损 4885 万元 |
| 动态 PE | 146.5 倍 | 2026H1 净利年化 |
| TTM PE | 负值 | 2025H2 亏损 + 2026H1 盈利 |
| 日换手率 / 成交额 | 14.11% / 17.08 亿元 | 10/13 曾达 19.85% / 24.8 亿元 |
| 融资余额 | 5.79 亿元 | 杠杆资金参与度高 |
估值含义:2026 年券商最乐观预测净利 1.04 亿元(中邮证券),对应 PE 约 115 倍;2027 年 1.18 亿元对应约 101 倍。即使预测兑现,估值仍在百倍量级——当前市值定价的是”AI 平台化 + 出海 + 具身智能”的远期叙事,而非当期利润。
5.2 股东与筹码
- 无控股股东、无实际控制人:2023 年原实控人朱晔股权被拍卖后,公司长期处于”无主”状态,前十大流通股东合计仅约 8.25%;
- 2026H1 前十大流通股东变化:
- 新进:廖国沛(知名游资,1242 万股,0.76%)、瑞银(939 万股)、高盛(840 万股)、J.P.Morgan(751 万股)、摩根士丹利(725 万股)、王志林(813 万股);
- 北向资金增持 72.67% 至 1711 万股;
- 朱晔退出前十大流通股东;
- 筹码高度分散 + 游资/外资/QFII 混战,是股价高换手、大起大落的微观原因。
六、多空逻辑
6.1 偏多因素
- ✅ AI 降本增效兑现:数据流量毛利率 30.40%(+8.70pct),AI 生成内容、智能投放已进入规模化应用;
- ✅ 海外爆发:H1 海外收入 +388%,东南亚本地化资质与客户逐步完善,第二曲线初具雏形;
- ✅ 智慧能源放量:签约 600+ 户、9 亿千瓦时,绿电/虚拟电厂提供增量;
- ✅ 空间智能/具身智能期权:3D 数据资产、Behavision 大模型、具身智能助教机器人,题材弹性大;
- ✅ 机构关注度提升:90 天内 6 家机构评级(2 买入、4 增持),QFII 与北向增持;
- ✅ 资产负债表改善:负债率降至 25.66%,总资产 +31.21%。
6.2 偏空/风险因素
- ⚠️ Q2 失速:归母 -42.97%、扣非 -80.43%,增长集中在 Q1,全年高增长存疑;
- ⚠️ 估值透支:动态 PE 146 倍、PB 6.91 倍,即使按 2026E 1.04 亿净利也约 115 倍;
- ⚠️ 治理缺陷:无控股股东、无实控人;2024—2025 年董事长等核心高管先后被留置/逮捕(公司称系个人事项),内控与战略连续性存疑;
- ⚠️ 历史包袱:2023 年参股公司巨亏计提减值、2024 年证券虚假陈述诉讼赔偿(据媒体测算约 2.1 亿元)、应收账款 2025Q1 达 5.17 亿元且 1 年以上账龄占比超 30%;
- ⚠️ 概念证伪:公司明确”没有物理 AI 业务、未形成收入”,并澄清与世界杯无合作;”短剧/AI/机器人”多为情绪催化;
- ⚠️ 交易结构脆弱:日换手 14%—40%,6/29 单日成交 59.63 亿元,融资余额 5.79 亿元,游资主导、波动极大;
- ⚠️ 商誉/应收减值风险:历史多次大额计提,未来仍可能重演。
七、后续观察点
- 10 月底三季报:Q3 单季扣非能否修复(Q2 仅 308 万元是关键低点)
- 智慧能源:签约电量、绿电/虚拟电厂资质与收入确认节奏
- AI 营销毛利率:30.4% 能否维持,AI 降本是否可持续
- 海外收入:占比能否从 5.6% 继续提升,东南亚本地化进展
- 治理:高管案件进展、是否引入战略股东/实控人
- 概念催化:AI 短剧、具身智能、算力等题材轮动(注意公司澄清公告)
八、风险提示
- 本报告基于公开信息整理,不构成任何投资建议;
- 公司盈利基数小、季度波动大,Q2 扣非已大幅下滑,全年高增长不确定;
- 估值显著高于业绩支撑,题材退潮时回撤风险大(7 月曾 3 周 -43%);
- 无控股股东、无实控人,叠加高管涉案,治理风险突出;
- 应收账款与商誉存在减值风险,历史已多次大额计提;
- 股价换手率极高、融资盘较重,短期波动可能剧烈。
九、资料来源
| 资料 | 链接 |
|---|---|
| 2025 年年报解读(证券时报) | https://www.stcn.com/article/detail/3768058.html |
| 2026 年半年报解读(证券时报) | https://www.stcn.com/article/detail/4102413.html |
| 2026 年半年报解读(同花顺/蓝鲸) | http://stock.10jqka.com.cn/20260822/c679192658.shtml |
| 中邮证券研报(同花顺) | http://stock.10jqka.com.cn/20260828/c679403916.shtml |
| Q2 单季数据与资金流向(证券之星) | https://wap.stockstar.com/detail/RB2026101400008094 |
| “4 连板”与物理 AI 澄清(证券时报) | https://www.stcn.com/article/detail/3954661.html |
| 7 月”10 天 5 板”(金融界) | https://m.jrj.com.cn/madapter/stock/2026/07/02134957667398.shtml |
| 十大流通股东变化(新浪财经) | https://finance.sina.cn/2026-08-22/detail-inipeims0744301.d.html |
| 治理与现金流分析(新浪财经/网易) | https://www.163.com/dy/article/K7E57BOG05568W0A.html |
| 高管留置报道(腾讯新闻) | https://news.qq.com/rain/a/20250118A06HEF00 |
| 行情数据(腾讯证券) | https://qt.gtimg.cn/q=sz002354 |
本文档由公开信息整理生成,数据可能存在滞后或口径差异,请以公司公告为准。