数据口径:行情截至 2026-10-16 收盘(10-17 为周六休市);最新完整财报为 2026 年半年报(2026-08-27 披露)。
报告日期:2026-10-17 | 货币单位:人民币
摘要
赤天化是”煤化工(尿素/甲醇/复合肥)+ 肿瘤医院 + 煤矿“三块资产的公司。
- 业绩:2025 年因化工装置大修、煤矿事故巨亏 2.76 亿元;2026 年上半年靠化工量价齐升扭亏为盈 3880 万元,但煤矿、医院仍在拖累。
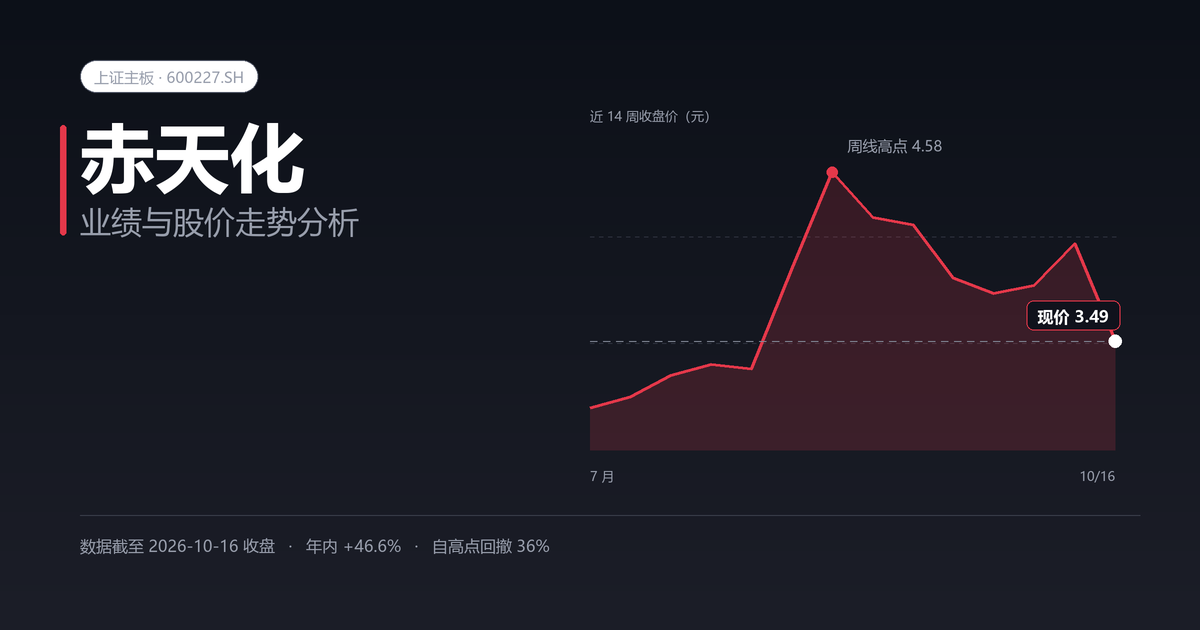
- 股价:典型的”化肥周期 + 厄尔尼诺”题材股。2026 年 2—9 月从 2.4 元最高冲到 5.45 元,9 月见顶后快速回落,现价 3.49 元,较峰值回撤约 36%,但仍比年初高约 47%。
- 估值:总市值 58.9 亿元,PB 2.55 倍,按上半年年化的动态 PE 约 76 倍,TTM 仍为亏损。
- 判断:基本面处于”困境反转初段”,含金量一般;股价已较充分反映化肥景气与厄尔尼诺预期,当前处于高位回落后的震荡消化期。
一、公司速览
| 项目 |
内容 |
| 证券代码 |
600227.SH(上交所主板) |
| 公司全称 |
贵州赤天化股份有限公司 |
| 主营业务 |
化工(尿素、甲醇、复合肥)、医疗服务、煤炭 |
| 核心子公司 |
桐梓化工(化工,全资)、大秦医院(医疗,全资)、安佳矿业(煤炭,全资) |
| 控股股东 |
贵州渔阳贸易有限公司(持股约 26.25%,所持股份 100% 质押) |
| 总股本 / 总市值 |
约 16.89 亿股 / 58.94 亿元(2026-10-16) |
| 2025 年营收 / 归母净利 |
21.64 亿元 / -2.76 亿元 |
| 2026H1 营收 / 归母净利 |
13.33 亿元(+18.02%)/ +0.39 亿元(扭亏) |
一句话概括业务格局:化工贡献几乎全部利润,煤矿和医院是两大失血点,母公司层面还有费用与财务负担。
二、财务表现
2.1 关键财务数据
| 指标 |
2024 年 |
2025 年 |
2026Q1 |
2026H1 |
| 营业收入 |
约 23.80 亿元 |
21.64 亿元(-9.08%) |
营收增长、亏损收窄 |
13.33 亿元(+18.02%) |
| 归母净利润 |
-0.87 亿元 |
-2.76 亿元 |
同比减亏 1756 万元 |
+0.39 亿元(扭亏) |
| 扣非归母净利润 |
-0.94 亿元 |
-2.71 亿元 |
— |
+0.37 亿元(+174.00%) |
| 经营活动现金流净额 |
— |
3.72 亿元(-1.24%) |
-616 万元 |
0.93 亿元(-45.36%) |
| 加权平均 ROE |
— |
-11.47% |
-1.26% |
+1.69% |
| 基本每股收益 |
— |
-0.1634 元 |
— |
约 +0.023 元 |
补充:2025 年末资产负债率 48.91%(较年初 +1.54pct),流动比率 0.45、速动比率 0.26;2026H1 末流动比率 0.49、速动 0.34,短期偿债压力偏大。
2.2 2025 年为什么巨亏
- 化工:桐梓化工装置停车大修 36 天,尿素、复合肥产销量同比下降、销售单价下降,大修费用增加;
- 煤炭:安佳矿业受地质断层、主运皮带两次断裂、7·15 溃仓事故(1 人死亡、停产整顿 1 个月)影响,全年只产煤 26.19 万吨(计划 45 万吨),单位成本高企且煤价下行;
- 医疗:大秦医院处于市场培育期,药品耗材占比高、固定成本(人力/折旧/财务费用)重,全年亏损 1.25 亿元。
2.3 2026H1 为什么能扭亏
| 板块 |
2026H1 营收 |
同比 |
2026H1 净利润 |
说明 |
| 桐梓化工(化工) |
11.99 亿元 |
+15.50% |
+1.73 亿元(+70.06%) |
氨醇双线高负荷、单位成本下降;甲醇/复合肥售价上涨 |
| 大秦医院(医疗) |
1.12 亿元 |
+63.19% |
-4016 万元 |
就诊人次增长,亏损收窄 |
| 安佳矿业(煤炭) |
0.15 亿元 |
— |
-8046 万元 |
地质构造变化、煤层变薄、煤价下行,另被罚近 200 万元 |
结论:化工一块赚了 1.73 亿元,被煤矿(-0.80 亿元)、医院(-0.40 亿元)及母公司费用抵消,最终只剩 3880 万元。利润弹性全在化工,拖累全在煤矿和医院。
⚠️ 不宜简单年化:公司在 2025 年报中制定的 2026 年经营计划为——营收 24.71 亿元、净利润仍亏损 4222 万元。这说明管理层自己也不认为全年能稳定盈利(化肥下半年进入淡季、煤矿达产不确定)。
2.4 2026 年经营计划 vs 上半年完成度
| 项目 |
2026 年计划 |
2026H1 实际(折半参考) |
| 营业收入 |
24.71 亿元 |
13.33 亿元(完成 53.9%) |
| 归母净利润 |
-4222 万元 |
+3880 万元(已超计划) |
| 尿素 |
63.55 万吨 |
未单独披露 |
| 合成氨 |
36.96 万吨 |
— |
| 甲醇 |
39.60 万吨 |
— |
| 复合肥 |
6.00 万吨 |
— |
| 煤炭 |
63.60 万吨(含工程煤 9.7 万吨) |
上半年营收仅 0.15 亿元,达产存疑 |
三、三大业务拆解
3.1 化工(利润引擎)
- 主体:全资子公司桐梓化工,贵州最大的氮肥生产企业,以煤为原料的大型煤化工企业(德士古水煤浆气化 + 卡萨利合成氨 + 托普索甲醇合成)。
- 产能:30 万吨合成氨、52 万吨尿素、30 万吨甲醇、10 万吨复合肥、5 万吨车用尿素,副产 10 万吨硫酸铵、2 万吨硫磺。
- 优势:贵州核心市场渠道与”赤”牌品牌;自有铁路专用线 + G75 高速,辐射川南、渝西、滇东北、桂北;作为省级化肥保供核心企业享受政策支持。
- 劣势:规模小于山东、山西、新疆头部企业;复合肥生产成本较国内平均高 150—300 元/吨;甲醇在西南区域份额小、缺乏定价权。
- 2026H1:氨醇双线高负荷稳定运行,尿素、甲醇产量增加、单位成本下降;受地缘政治影响,甲醇、复合肥售价同比上涨;完成 M100 甲醇燃料项目建设,延伸产业链。
- 双刃剑:煤炭既是桐梓化工的原料(成本端),又是公司煤炭板块的产品——煤价上涨对化工是利空、对煤矿是利好。
3.2 医疗(持续减亏)
- 贵阳大秦医院,按国家三级肿瘤专科医院标准建设,配置 PET-CT、3.0T 磁共振、直线加速器等,主打 MDT 多学科诊疗与肿瘤全生命周期管理。
- 2025 年营收 1.65 亿元(+57.96%),净亏 1.25 亿元;2026H1 营收 1.12 亿元(+63.19%),净亏收窄至 4016 万元。
- 核心矛盾:民营肿瘤专科品牌力弱于公立医院,药品耗材占比高、固定成本重,距离盈亏平衡仍有距离。
3.3 煤炭(最大失血点)
- 2023 年资产置换置入:以圣济堂制药等资产换入花秋二矿采矿权及附属资产(同时置出医药资产),由全资子公司安佳矿业运营。
- 花秋二矿:设计产能 60 万吨/年,无烟煤;截至 2025 年末保有资源量 3.56 亿吨、保有储量 1.39 亿吨;距桐梓化工、桐梓电厂均约 50 公里。
- 2025 年产量仅 26.19 万吨,净亏 1.52 亿元;2026H1 营收仅 1528 万元、净亏 8046 万元,仍未正常达产。
业绩承诺(2023 年资产置换)
| 承诺年度 |
承诺扣非净利 |
实际完成 |
完成情况 |
| 2023 年(12 月) |
87.14 万元 |
— |
— |
| 2024 年 |
3990 万元 |
— |
— |
| 2025 年 |
6340 万元 |
-14923 万元(按协议煤价调整后 -4954 万元) |
❌ 未完成 |
| 2026 年 |
9210 万元 |
待披露 |
跟踪中 |
| 2027 年 |
9234 万元 |
待披露 |
跟踪中 |
- 2025 年应补偿金额 3.55 亿元,2023—2025 年累计应补偿 7.10 亿元;
- 但协议约定:承诺期(至 2027 年)届满、专项审计后才结算,且补偿以花秋矿业获得的交易对价为限;
- 补偿方为关联方花秋矿业,现金偿付能力存在不确定性——这是潜在的”或有资产”,不宜按已实现收益定价。
四、股价走势复盘
4.1 阶段划分
| 阶段 |
区间 |
走势特征 |
| 箱体震荡 |
2025 年全年 |
2.1—2.8 元区间震荡(4 月一度下探 1.85 元);6 月冲 3.17、12 月冲 3.10 后均回落,年底收 2.38 元 |
| 第一波主升 |
2026 年 2 月底—3 月 |
2.4 → 5.40 元(两周多翻倍);地缘冲突扰动全球化肥供应,尿素 4 月一度冲上 850 美元/吨 |
| 高位回落 |
2026 年 4—6 月 |
4.0—4.5 元震荡后一路跌回 2.45 元 |
| 第二波主升 |
2026 年 7 月—9 月初 |
2.45 → 5.45 元;8 月中报扭亏 + 9 月 8 日化肥板块涨停潮(煤价飙升、尿素日涨百元、超强厄尔尼诺) |
| 双顶后急跌 |
2026 年 9 月中—10 月 |
5.45 → 3.49 元,10 月 12—16 日单周下跌 15.3% |
4.2 近 14 周收盘价
| 周(截至) |
收盘价(元) |
周涨跌幅 |
| 2026-07-17 |
3.06 |
— |
| 2026-07-24 |
3.13 |
+2.3% |
| 2026-07-31 |
3.27 |
+4.5% |
| 2026-08-07 |
3.34 |
+2.1% |
| 2026-08-14 |
3.31 |
-0.9% |
| 2026-08-21 |
3.95 |
+19.3% |
| 2026-08-28 |
4.58 |
+16.0% |
| 2026-09-04 |
4.29 |
-6.3% |
| 2026-09-11 |
4.24 |
-1.2% |
| 2026-09-18 |
3.90 |
-8.0% |
| 2026-09-24 |
3.80 |
-2.6% |
| 2026-09-30 |
3.85 |
+1.3% |
| 2026-10-09 |
4.12 |
+7.0% |
| 2026-10-16 |
3.49 |
-15.3% |
4.3 关键价位
| 类型 |
价位(元) |
依据 |
| 强阻力 |
5.40—5.45 |
3 月、9 月双顶 |
| 阻力 |
4.60 |
8 月底收盘平台 |
| 阻力 |
3.90—4.10 |
5 周/10 周均线密集区、10 月反抽高点 |
| 现价 |
3.49 |
2026-10-16 收盘 |
| 支撑 |
3.40—3.46 |
10 月低点 3.46 |
| 支撑 |
3.00—3.10 |
5—6 月平台 |
| 强支撑 |
2.45 |
7 月主升起点 |
4.4 区间统计
| 统计口径 |
数值 |
| 年初至今(2.38 → 3.49) |
+46.6% |
| 近 12 个月(2.37 → 3.49) |
+47.3% |
| 2 月低点至 9 月高点(2.40 → 5.45) |
+127% |
| 高点回撤(5.45 → 3.49) |
-36.0% |
| 三季度涨幅(3.06 → 3.85) |
+25.8% |
五、估值与筹码
5.1 当前估值(2026-10-16)
| 指标 |
数值 |
备注 |
| 收盘价 |
3.49 元 |
-0.85% |
| 总市值 / 流通市值 |
58.94 亿元 / 44.59 亿元 |
流通占比约 76% |
| 市净率(PB,LF) |
2.55 倍 |
净资产约 23 亿元 |
| 动态市盈率 |
约 75.9 倍 |
按 2026H1 净利年化 |
| TTM 市盈率 |
负值(亏损) |
2025H2 + 2026H1 合计仍亏约 1.9 亿元 |
| 日换手率 / 成交额 |
5.92% / 2.66 亿元 |
高换手 |
| 9 月初主升周成交额 |
83.1 亿元 |
周换手超 100%,游资特征明显 |
估值含义:净利率仅约 3%,若全年赚 0.8—1.0 亿元,对应 PE 仍达 60—75 倍;PB 2.55 倍对一家 ROE 不足 2% 的公司明显偏贵。股价主要定价”化肥周期弹性 + 题材”,而非当期盈利。
5.2 筹码与股东
- 控股股东:贵州渔阳贸易持股约 26.25%(4.43 亿股),所持股份 100% 质押;其中可在二级市场流通的仅 3219.9 万股。
- 债权处置:质权人通过北京产权交易所公开竞价转让控股股东债权资产,起拍价 9.39 亿元,质押物包含公司 26.25% 股份;竞价于 2026-08-31 截止,公司 9 月 1 日回应”以公告为准”。若成交,存在控制权变更可能,结果需持续跟踪。
- 机构:2026 年一季度末前十大流通股东中新进高盛(1554 万股)、摩根大通(590 万股)、瑞银(561 万股)。
- 前两大流通股东:长城国融投资(5.66%)、中国长城资产(5.59%),同属长城资产体系。
六、多空逻辑
6.1 偏多因素
- ✅ 价格弹性大:尿素/甲醇涨价直接放大化工利润,2026H1 化工净利同比 +70%,单块年化盈利已达 3.5 亿元量级。
- ✅ 题材持续:厄尔尼诺、国际粮价、尿素出口配额等催化仍在,板块异动时该股弹性最大(9 月 8 日板块涨停潮中涨停)。
- ✅ 煤矿达产期权:2026 年计划产煤 63.6 万吨,若真达产,煤炭板块有望从年亏 1.5 亿元转向减亏甚至微利。
- ✅ 重组想象:控股股东 100% 质押 + 债权 9.39 亿元起拍,存在易主/债务重组预期。
- ✅ 外资关注:一季度末 QFII(高盛、摩根大通、瑞银)新进前十大流通股东。
6.2 偏空/风险因素
- ⚠️ 估值贵:PB 2.55 倍、动态 PE 约 76 倍,TTM 仍亏损,安全边际不足。
- ⚠️ 煤矿持续失血:2026H1 营收仅 1528 万元,矿井仍未正常达产;溃仓事故后安全与地质风险未解除。
- ⚠️ 流动性紧:流动比率 0.49、速动 0.34,短期借款上升,2026H1 经营现金流同比 -45%。
- ⚠️ 大股东风险:26.25% 股份被质押、债权公开拍卖,控制权与股权结构存在不确定性。
- ⚠️ 行业供给压力:2025 年尿素新增产能 495 万吨、行业利润大幅下滑;2026 年仍有新装置投放,价格上行空间受限;煤价上涨反而推高其原料成本。
- ⚠️ 波动极大:单周 -15%、3—6 月最大回撤超 50% 均出现过,追高风险高。
七、后续观察点
八、风险提示
- 本报告基于公开信息整理,不构成任何投资建议;
- 公司 2026 年经营计划本身仍为亏损(-4222 万元),上半年扭亏的持续性有待验证;
- 化肥、甲醇价格受政策、出口配额、地缘冲突影响大,价格回落将直接压缩化工利润;
- 煤矿安全、地质条件、监管停产等事件可能再次冲击产量与成本;
- 控股股东高比例质押、债权转让及潜在控制权变更,可能引发股价剧烈波动;
- 公司流动比率低于 1,短期偿债与再融资压力需持续关注。
九、资料来源
本文档由公开信息整理生成,数据可能存在滞后或口径差异,请以公司公告为准。